

相続登記・遺産分割・相続放棄のご相談
相続登記はお済みですか?
相続人が多い・何代も登記していない場合のご相談
「祖父母の名義のまま土地が残っている」 「相続人が何人いるのかわからない」 「相続人が全国各地に住んでいる」 このような相続登記のお悩みはありませんか?
長年にわたって相続登記が行われていない不動産では、 相続人の数が増え、必要な戸籍の収集や相続関係の確認が 複雑になることがあります。
当事務所では、戸籍の収集、相続人の調査、 不動産の権利関係の確認から相続登記の申請まで、 状況に応じて対応いたします。 まずはお気軽にご相談ください。
生前贈与
生前贈与とは、生存する個人から財産を無償で他の人に与えることです。贈与財産は、原則として贈与税の対象になります。さらに、贈与財産が不動産を与える人のことを贈与者、財産をもらう人のことを受贈者と言います。生前贈与によって不動産の所有権を移転する場合には、登録免許税と不動産取得税がかかります。これらのコストを考慮して贈与する財産とタイミングを検討することをおすすめいたします。
遺言の作成
(自筆証書・公正証書遺言)
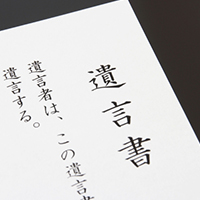
遺言書は、ご自身の財産を誰に、どのように引き継いでもらうかという意思を明確にし、将来の相続トラブルを防ぐための大切な手段です。
当事務所では、自筆証書遺言や公正証書遺言の作成について、それぞれの特徴や注意点をご説明し、司法書士の業務範囲内で必要な書類の準備や作成をサポートいたします。
「子どもたちに相続で争ってほしくない」「特定の人に不動産を引き継いでもらいたい」とお考えの方は、お気軽にご相談ください。
- 公正証書遺言書
-
- メリット
-
- 公証人が関与して作成するため、方式不備による無効のリスクを抑えられる
- 原本が公証役場で保管され、紛失や改ざんのリスクが低い
- 家庭裁判所での検認手続きが不要
- 遺言の内容によっては、遺産分割協議をせずに相続登記ができる
- 遺言の内容に応じて、相続登記などの手続きに利用できる
- 自筆で全文を書くことが難しい方でも利用できる
- デメリット
-
- 原則として2名以上の証人の立会いが必要
- 公証人の手数料などの費用がかかる
- 公証人との事前の打合せや必要書類の準備が必要
- 証人に遺言の内容を知られることがある
- 自筆証書遺言書
-
- メリット
-
- 公証人の手数料がかからず、比較的低い費用で作成できる
- 公証人や証人の立会いを必要とせず、自分で作成できる
- 遺言の内容を他人に知られずに作成できる
- 本人の意思で内容を変更し、新たな遺言書を作成できる
- デメリット
-
- 法律で定められた方式を守らないと、遺言が無効になるおそれがある
- 自宅などで保管すると、紛失・改ざん・発見されないリスクがある
- 法務局の保管制度を利用しない場合、原則として家庭裁判所での検認が必要になる
- 原則として遺言書の本文・日付・氏名を自書する必要がある(財産目録は一定の条件でパソコン作成も可能)
相続人の調査・戸籍収集もお任せください
遺言の作成
(自筆証書・公正証書遺言)
| プラスの財産 |
|
|---|---|
| マイナスの財産 | ■借金、買掛金、未払金、ローン、税金など |
| その他の財産 |
|
相続の方法 単純承認…プラスの財産、マイナスの財産も無条件で承継する方法 限定承認…プラスの財産の限度において、マイナスの財産も相続し、それ以上のマイナスの財産は相続しない方法 相続放棄…遺産のすべてを放棄し、一切の財産を相続しない方法
遺産分割協議書の作成
相続登記
相続人全員による遺産分割協議が整った場合は、遺産分割協議書を活用して相続登記を行います。
遺産の分配方法
遺産分割(協議分割)による相続登記の場合の必要書類
・被相続人の出生から死亡までの除籍・原戸籍 ・被相続人の戸籍の附票(除票)又は住民票(除票) ・相続人全員分の戸籍謄本 ・登記名義人となる相続人の住民票 ・不動産の固定資産税評価証明書 ・遺産分割協議書 ・遺産分割協議に参加した相続人の印鑑証明書(発行後3か月以内という期限はありません)
状況に応じて3点セット(登記済権利証・不在籍不在住証明書、登録免許税の算定に必要な年度の固定資産評価額が確認できる資料)や相続放棄申述受理証明書・特別受益証明書などが必要となる場合があります。
お客様にご用意いただくもの
・上記必要書類(戸籍謄本等、当事務所で取得を代行できる書類もありますので、お気軽にご相談ください。) ・不動産の所在のわかるもの(登記済権利証・納税通知書など) ・相続人全員の実印(遺産分割協議書への捺印等で必要となります。) ・登記名義人となる相続人の本人確認資料(運転免許証又はマイナンバーカードなど)
注意事項
・相続税の申告が必要な場合、原則として、相続の開始があったことを知った日の翌日から10か月以内に申告・納税する必要があります。遺産分割協議そのものに一律10か月の期限はありませんが、申告期限までに遺産分割が成立していない場合、配偶者の税額軽減や小規模宅地等の特例を直ちに適用できないことがあります。期限内の申告や特例の適用については、税理士等の専門家にご相談ください。
・相続人間で遺産分割についての話し合いがまとまらない場合があります。相続人それぞれの事情や意向を尊重し、十分に話し合うことが大切です。なお、相続人間で紛争が生じている場合には、弁護士への相談が必要となることがあります。
相続放棄
手続きに関する注意点をご紹介
当事務所では、家庭裁判所に提出する相続放棄申述書の作成など、相続放棄の手続きをサポートしています。相続放棄をすると、原則として、預貯金や不動産などのプラスの財産も、借金などのマイナスの財産も相続しないことになります。相続放棄をご検討の方は、お早めにご相談ください。
- 相続放棄の申述期間
- 相続放棄は、原則として「自己のために相続の開始があったことを知った時」から3か月以内に、家庭裁判所に申述する必要があります(民法第915条)。 通常は、被相続人が亡くなったことと、自分が相続人になったことを知った時が起算点となります。借金の存在を後から知った場合でも、当然にその時から3か月となるわけではありません。ただし、相続財産の存在を知らなかったことについて相当な理由があるなど、特別な事情がある場合には、起算点が異なることがあります。判断に迷う場合は、早めにご相談ください。
- 遺産分割協議では認められない
- 遺産分割協議(相続人間の話し合い)で、特定の相続人が負債(借金・保証債務)を相続しないことを取り決めたとしても、債権者(貸主など)に対しては、負債を相続していないことを主張できません。負債から免れるためには、相続放棄が必要です。 遺産分割で一切のプラスの財産を相続しなかった方も、「相続を放棄した」という認識でいることが少なくありませんが、家庭裁判所を通した相続放棄をしない限り、負債を相続したものとして扱われます。
- 財産の処分や使用
- 相続開始後、相続放棄申述前に、亡くなった方の財産を処分してしまったり、使用してしまうと、場合によっては相続放棄の申述を家庭裁判所で受理してもらえない可能性があるので注意しましょう。
無料面談実施中


サイトメニュー
アクセスマップ

▼事務所
〒850-0033
長崎県長崎市万才町6番33号 高木ビル3階